【2026/09/11】原油の限界変化が株式の逃げ道になり、利上げ観測は残った
2026/09/11 NY引けベース
9月11日は、インフレと利上げ観測が後退しないままでも、原油が前日の急騰から反落すれば欧米株は上昇できることを示した。市場の焦点は、供給ショックの絶対水準から、その限界変化へ移った。東京は原油100ドル超と金利上昇で売られ、欧米は原油上昇の一服を買い材料にした。
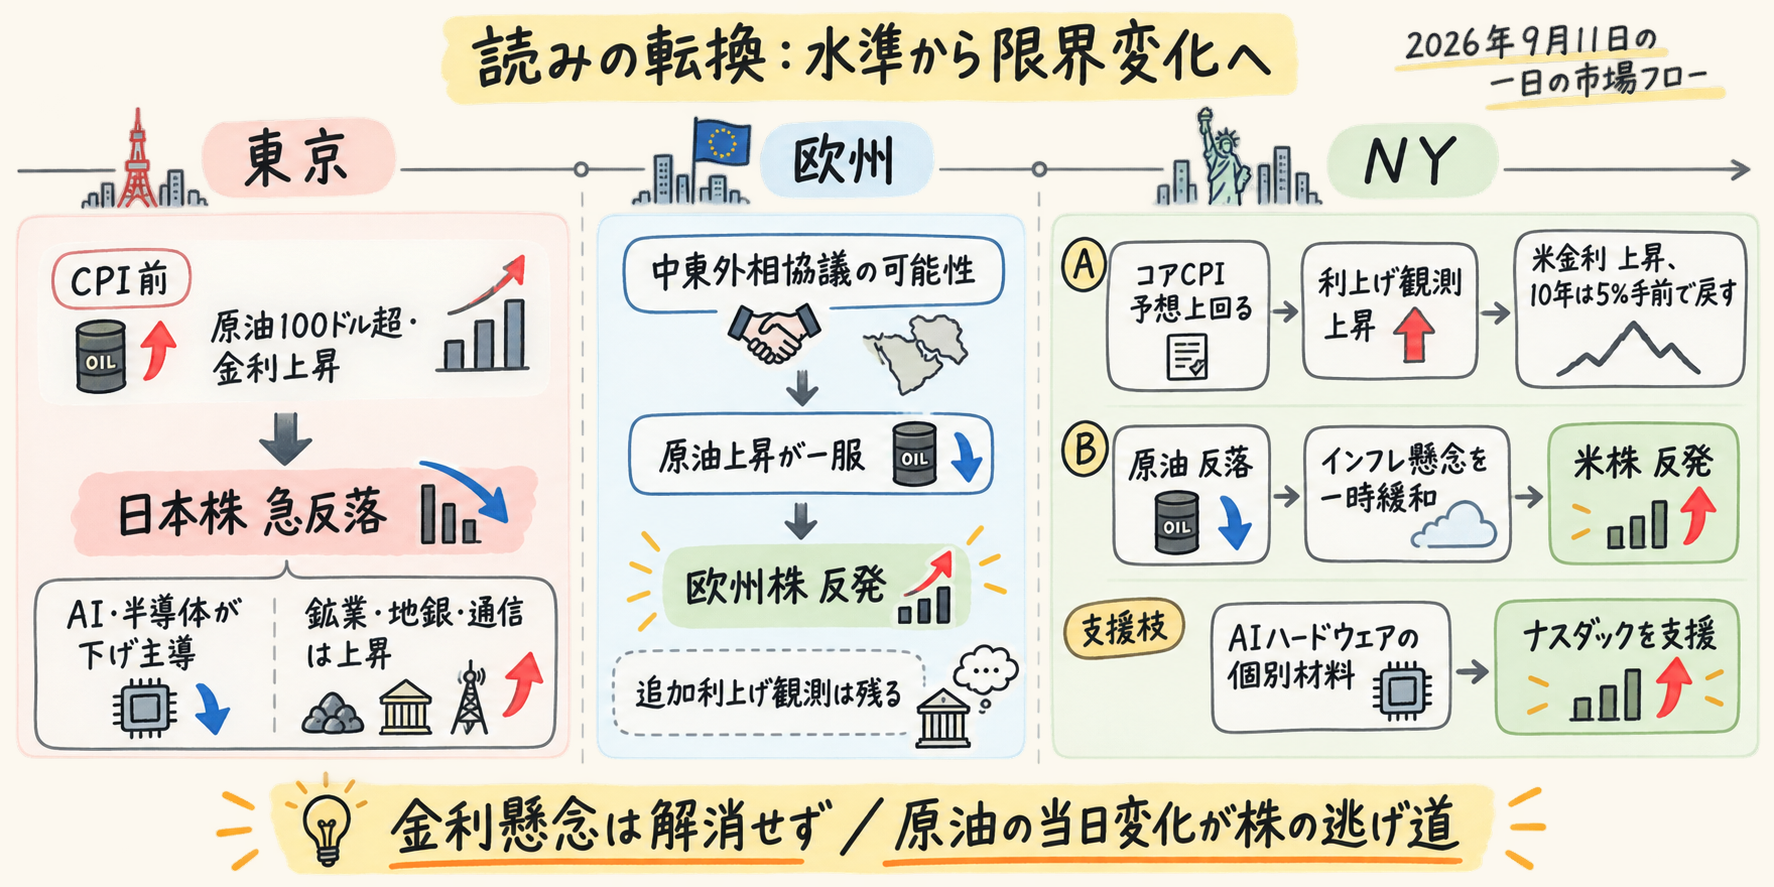
今日の結論
- 昨日の論点の答え合わせ: コアCPIは前月比0.3%と予想の0.2%を上回り、9月FOMCの25bp利上げ確率は前日の約72%から一時91%、終盤87%へ上がった。一方、ブレントは107.63ドルを超えず104.61ドルへ反落し、欧米株は上昇した。供給ショックが非エネルギー株を一方向に圧迫する、という前日の読みは、原油の限界変化が株式の短期方向を決める、へ狭めた。
- 8月総合CPIは前月比0.4%、前年比3.4%。ガソリンは前月比3.9%、その他自動車燃料は9.6%上昇し、エネルギーが総合物価を押し上げた。コアも4カ月ぶりの大きな伸びになり、供給ショックを総合物価の一時的な上振れだけでは処理しにくくなった。
- 米10年債利回りは一時4.9915%まで上がったあと5%未満へ戻り、主要株は11業種中9業種が上昇した。Dell、HPE、HPの大幅高がAIハードウエアを支えたが、売買高は直近平均を下回った。株高は金利上昇の克服ではなく、5%定着を回避し原油が下がった範囲での反発である。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 64,011.34 | −1.93% |
| STOXX欧州600 | 639.10 | +0.49% |
| DAX | 25,568.56 | +0.82% |
| S&P500 | 7,656.98 | +0.86% |
| ナスダック総合 | 26,333.04 | +0.96% |
| ダウ工業株30種 | 52,573.29 | +0.98% |
| ブレント原油 | 104.61ドル | −2.81% |
| WTI原油 | 100.05ドル | −2.37% |
| ユーロドル | 1.15950ドル | −0.13% |
| ドル円 | 153.69円 | −0.45% |
市場の読みはどこで変わったか
1. 東京:CPI前に、原油100ドル超と金利上昇を先に売った
東京は本日の主張と逆方向から始まった。米8月CPIはまだ出ておらず、材料は前日の米PPI、原油の心理的節目突破、国内長期金利の一時3%到達だった。日経平均は急反落し、後場は戻したものの週末の模様眺めが強く、戻りは限られた。
下げを広げたのは、指数寄与度の大きいAI・半導体関連株である。米国株安とKOSPI下落を受けて売りが先行した。一方、原油高や金利上昇をプラス材料にする鉱業株、再編観測のある地銀株、通信などディフェンシブの一角は上昇した。全面安ではなく、供給ショックと金利上昇の受益業種への選別は残った。
原油反落と米CPI後の欧米株高は、東京の取引終了後に出た材料であり、当日の日経平均の動きの原因にはならない。東京が示したのは、欧米が後に買い戻す余地を作る前に、100ドル原油と金利上昇が先に株価へ入ることだった。
2. 欧州:原油上昇の一服が、追加利上げ観測の中で買いを呼んだ
転換点は、ホルムズ海峡の通航管理を巡る中東外相協議の可能性が報じられ、原油上昇が一服したことだった。STOXX欧州600は反発し、DAXとCAC40の上げはそれを上回った。市況は原油上昇の一服による投資家心理の改善を、反発の理由として整理している。
英国では7月GDPが前年同月比1.6%、前月比0.4%と予想を上回り、銀行株指数は1.69%高となった。HSBCとバークレイズも上昇した。年末までの英中銀利上げ織り込みは44bpへ増えており、株高は金利懸念の解消ではない。英国GDPと銀行株は指数の補助要因であり、三軸をつなぐ主因は原油の当日変化である。
ECBは前日に政策金利を2.50%へ引き上げた翌日、ナーゲル氏らはエネルギー高が他の物価へ波及すれば追加利上げが必要になり得るとした。一方、マクルーフ氏は追加利上げが成長を傷める可能性を指摘し、レーン氏はエネルギー高が続けば秋までに消費を打つ不確実性を残した。独10年債利回りは3.520%。欧州株の反発は、金利経路が閉じたことではなく、原油が前日より悪化しなかったことへの反応である。週間ではSTOXX欧州600は1.66%安で、インフレ再燃と債券利回り上昇の重荷は残っている。
3. NY:利上げ確率は上がり、原油反落とAI関連が株の逃げ道になった
米国は本日の最も重要な反証例だった。総合CPIは予想どおり前月比0.4%でも、コアが予想を上回り、9月会合の25bp利上げ確率は前日の約72%から約85~90%へ上昇した。米2年債利回りは4.63%近辺まで約7.75bp上昇し、10年債は一時4.9915%まで上がった。ドルはユーロとスイスフランに対して上昇した。
それでも主要3指数は反発した。通信サービスと一般消費財が上昇を主導し、11業種中9業種が上げた。Oracleの受注残増加を受け、DellとHPEは12%、HPは8.4%上昇した。Oracle自身は1.8%下落した。原油反落がインフレ懸念を一時的に緩め、AIハードウエアの個別材料がナスダックを支えた。売買高は140億株と直近20日平均149億株を下回った。
金利上昇に無反応だったのではない。10年債が5%を定着せず、原油が前日高値から下がった範囲で株式が反発した。消費者態度指数は51.7から47.8へ低下し、1年先のインフレ期待は4.6%へ上がった。株高と家計心理の悪化は同日に並んだが、記事はこの2つを因果では結んでいない。フーシ派のペリム島到達は取引時間中にも報じられ、東西パイプラインの一時停止は引け前後に詳報された。原油は下げ続け、株高の総括は原油反落とAIハードウエアを理由にしている。
クロスマーケット分析
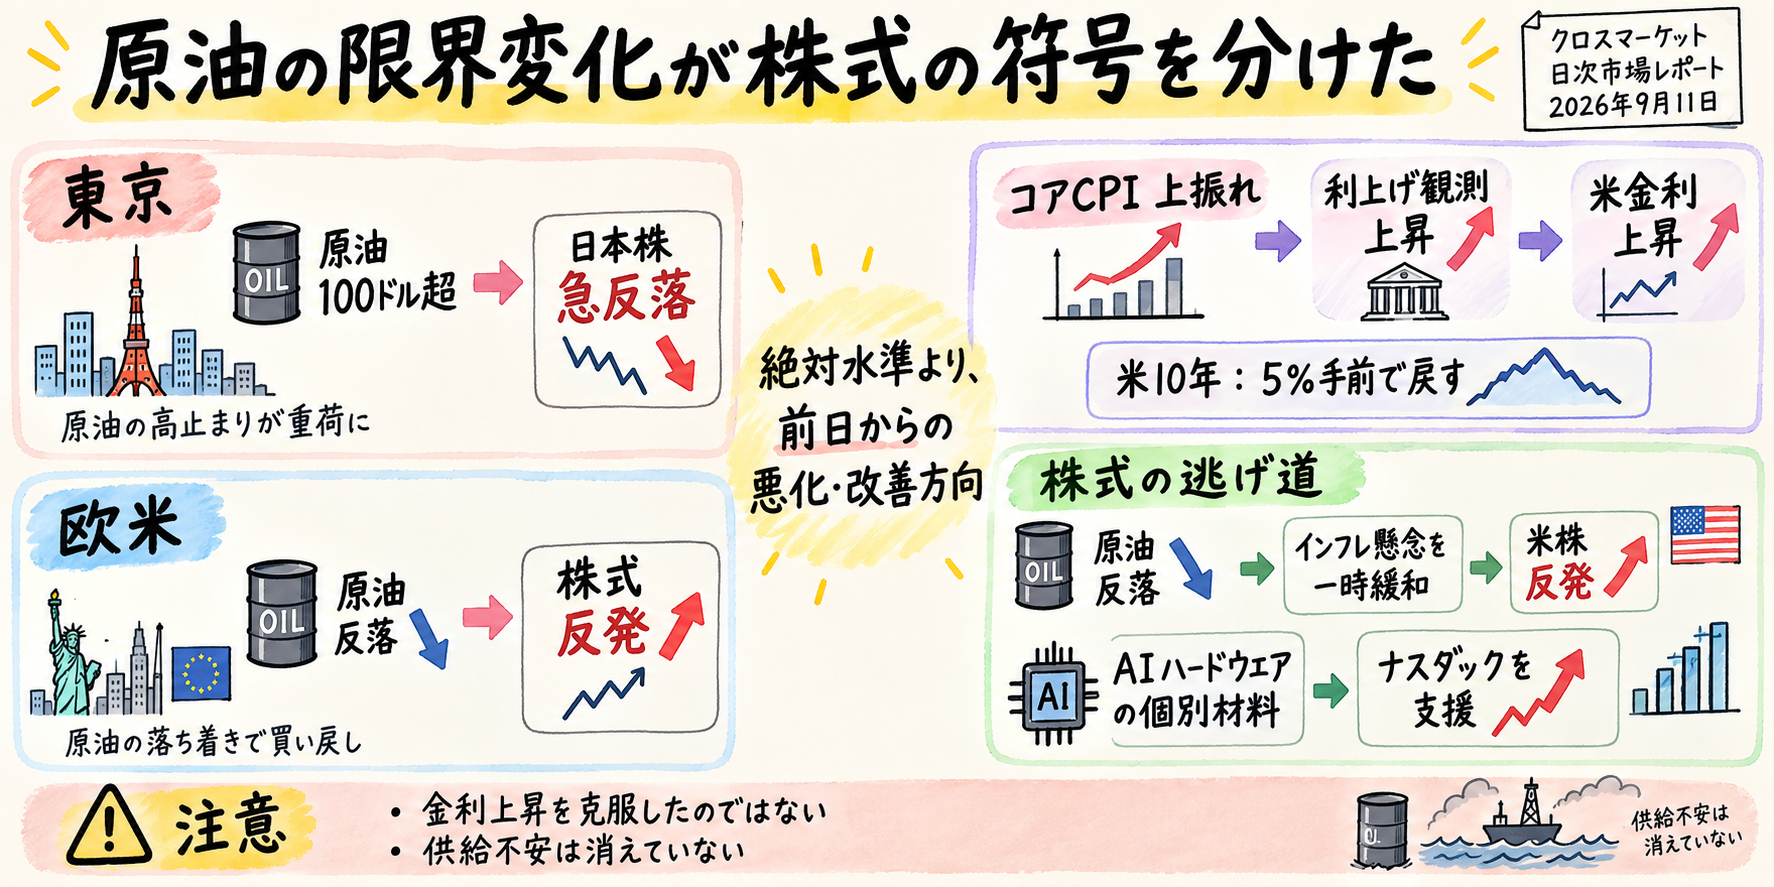
株式の符号を分けたのは、原油の水準ではなく限界変化だった
東京では原油100ドル超が株安材料となり、欧米では原油反落が株高の余地を作った。ホルムズ海峡の通航は11隻から7隻へ減り、週間のブレントは8%超上昇した。供給不安そのものは消えていない。それでも当日の株式は、絶対水準より前日からの悪化・改善方向に反応した。
対抗仮説は、欧米株高が持ち高調整とAIハードウエアの個別反発にすぎない、という読みである。Dell、HPE、HPの大幅高と薄めの米株売買高はこの別解を支える。ただし欧州株も原油上昇の一服を理由に反発しており、三軸をつなぐ説明としては原油の限界変化を主軸にする方が有用である。次セッションでブレントが107.63ドルを取り戻し欧米株が再び下落すれば、この主軸は外れる。
株式は金利上昇を克服したのではなく、5%突破を回避した
米株は利上げ確率上昇と同時に反発した。これを「株式が金利を無視した」と読むのは行き過ぎである。10年債は5%直前まで上がったあと戻り、ドル指数は99.12でほぼ横ばいだった。金利差はドルを対ユーロ、対スイスフランで支えたが、円は日銀の利上げ観測を背景に対ドルで上昇し、米インフレだけでは為替の一方向性を作れなかった。
株式市場は、利上げを直ちに成長否定とみなすのではなく、原油反落と組み合わさる限り「インフレを制御する政策対応」として受け入れた可能性がある。次セッションでも利上げ織り込みが高いまま、株式の上昇幅と騰落銘柄の広がりが保たれれば支持される。原油が下がっても金利敏感株、小型株、消費関連株が広範指数を下回り、指数も反落すれば外れる。
先物原油の一日反落と、実体コストは別物だった
ブレントとWTIは決済で下落したが、米平均ディーゼルはすでに1ガロン6ドルを超えており、超大型タンカー運賃は過去最高となった。IEAはサウジ原油供給が8月に日量600万バレルへ落ち、30年超ぶりの低水準になったと指摘した。航空燃料と輸送費の負担は、先物の一日反落より遅れて企業と家計へ残る。
原油先物の反落よりディーゼルと運賃の高止まりが長引く場合、株式指数の反発後も物流・航空・一般消費財の利益率には圧力が残る可能性がある。これらが指数を下回れば支持され、ディーゼルと運賃の低下に伴いこれらが上回れば外れる。金現物は、前日のPPI後に約2%下落したあとの押し目買いで反発し、週間では下落した。利上げ観測が強まるなかでも短期的な底を探った動きであり、安全資産優位への完全な復帰ではない。
物理的制約は更新され、価格は協議観測を先に織った
東西パイプライン損傷の報道が増えても原油は下げ、アナリストは7百万バレル規模の代替路が脅かされる材料との乖離を指摘した。中国の備蓄・国内生産・輸入分散が100ドル超の原油を不確実性プレミアムとして抑え込む、という別解は残る。通航が7隻以下にとどまり、ブレントが107.63ドルを取り戻し、タンカー運賃とディーゼルがさらに上がれば物理的制約を確認する。通航回復と100ドル割れ、ディーゼル在庫の増加がそろえばプレミアム縮小を支持する。
資産別の意味
指数の符号より、原油の限界変化が欧米株の逃げ道になり、米10年債が5%を定着しなかったことが当日の読みを支えている。
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 日本株 | 急反落。AI・半導体が主導 | CPI前の原油100ドル超、日米金利上昇、KOSPI安 | 鉱業・地銀・通信は上昇。原油反落と米CPIは帰属不可 |
| 円 | 対ドルで上昇 | 日銀利上げ観測。企業物価の高止まりは定性のみ | 153.69円は為替総括の観測値。ドル全面高ではなかった |
| 欧州株 | 反発。週間は下落 | 原油上昇の一服。英国はGDPと銀行株も支え | 独10年は水準のみ。追加利上げ観測は残る |
| 米株 | 主要3指数高。9業種上昇 | 原油反落。Dell・HPE・HP。通信・一般消費財 | 売買高は平均以下。Oracleは1.8%安 |
| 米金利 | 2年は上昇、10年は5%手前で戻す | コアCPI上振れによる利上げ観測 | 10年は採取時刻で4.92~4.99%が併存する |
| ドル | 対ユーロ・対スイスフランで上昇、指数は横ばい | CPI後の利上げ観測 | 指数99.12はほぼ横ばい。円高が全面高を抑制 |
| 金 | 現物は反発、先物はほぼ変わらず | 押し目買い | 現物は13:40 EDT。週間は下落 |
| 原油 | 反落。週間は8%超上昇 | 通航管理協議の観測 | 通航減少とパイプライン停止は残る |
| ディーゼル | 過去最高圏 | 湾岸輸送制約とロシア精製能力への攻撃 | 在庫は5年平均を13%下回る |
明日のWatch points
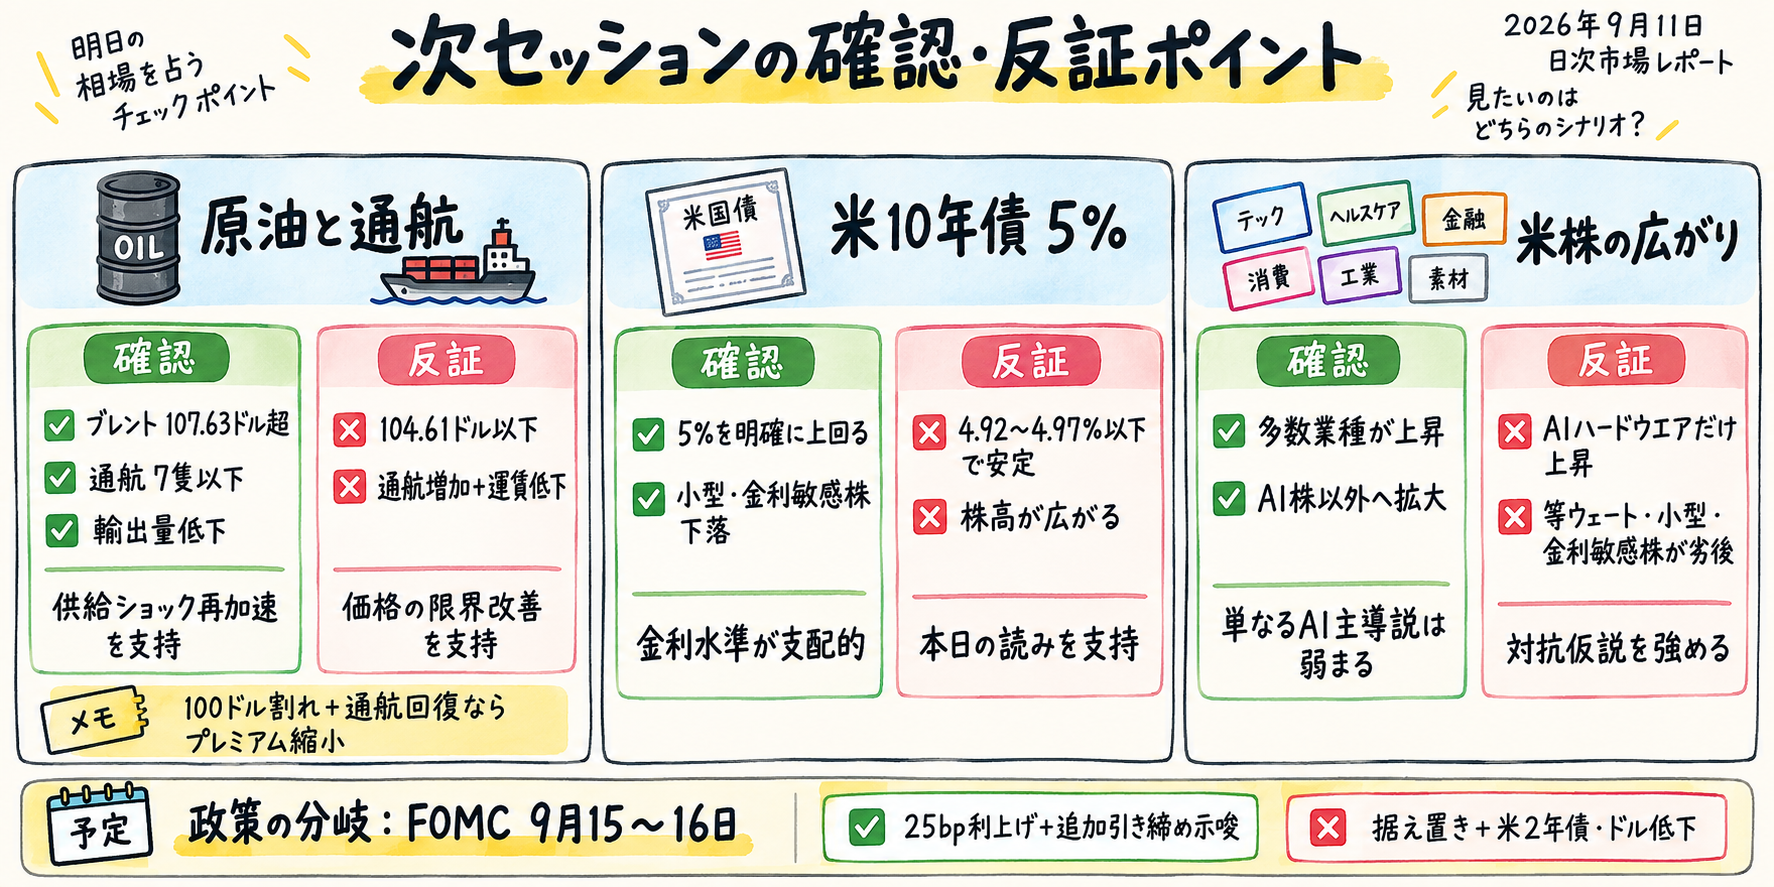
最重要
- 連邦公開市場委員会(9月15〜16日): 25bp利上げと追加引き締め示唆なら、CPIから政策への波及を確認する。据え置きに加え、米2年債利回りとドルが低下すれば弱まる。声明とウォーシュ議長の記者会見が分岐点になる。
- ブレント104.61ドルと前日終値107.63ドル、二つの海峡: 次セッションで107.63ドルを超え、通航が7隻以下、ペリム島・東西パイプラインの停止が輸出量低下へつながれば、供給ショック再加速を支持する。104.61ドル以下で推移し、通航増加と運賃低下がそろえば、価格の限界改善を支持する。100ドル割れと通航回復が重なればプレミアム縮小へ読み替える。
その他
- 米10年債の5%: 次セッションで5%を明確に上回り、小型・金利敏感株が下落すれば、原油反落より金利水準が支配的になったと読む。4.92~4.97%以下で安定し株高が広がれば本日の読みを支持する。
- 米株の騰落の広がり: 上昇業種が多数を占め、AI株以外へ上昇が広がれば、単なるAI主導の持ち高調整という対抗仮説は弱まる。AIハードウエアだけが上昇し、等ウェート、小型、金利敏感株が劣後すれば対抗仮説を強める。
- 日銀会合(9月17〜18日): 25bp利上げと追加引き締め示唆、円の対ドル上昇、銀行株の相対優位がそろえば日本の金利選別を支持する。据え置きまたは慎重姿勢とグロース株優位なら弱まる。
- イングランド銀行会合(9月17日): 利上げ、または11月利上げの強い示唆があれば英国への波及を確認する。ハト派的な投票と英国債利回り低下なら弱まる。
- ECB(10月29日): エネルギー以外の物価・賃金上昇と追加利上げがそろえばタカ派経路を支持する。消費・成長の悪化と追加利上げ見送りなら政策誤差の読みへ移る。
- AI信用市場: OracleなどAI設備投資企業の社債スプレッドが縮小すれば、資金調達懸念の緩和を支持する。スプレッド拡大と株価反落がそろえば外れる。
- 米消費者心理: 次回調査でも指数が47.8を下回り、ガソリン高と実質賃金低下が続けば、株高より需要悪化を重く見る。反発しインフレ期待も低下すれば成長不安は弱まる。
- 中国の原油需要と現物市場: 輸入、現物プレミアム、燃料輸出制限が逼迫方向へ進めば供給ショックの持続性を支持する。輸入減とプレミアム縮小なら需要破壊を重く見る。
- EUガス在庫: 新しい在庫率が得られ、平年との差がさらに拡大すれば冬季エネルギーとECBリスクを強める。注入進展で差が縮小すれば弱める。
先行きシナリオ
- ベースケース: 9月FOMCは25bp利上げへ傾き、ブレントは100ドル台を維持するが、前日比で悪化しなければ欧米株は選別高を続けられる。東京は金利と供給ショックの受益・負担で分かれる。原油の絶対水準より限界変化が、株式の短期符号を決める。
- 上振れ・緩和ケース: 通航が回復し、ブレントが104.61ドル以下で落ち着き、米10年債が5%未満でも上昇業種が広がる。据え置きやハト派寄りのFOMCなら、利上げ織り込み低下とドル・利回り低下が重なり、金利敏感株と半導体が広範指数を上回る。
- 下振れケース: 二つの海峡の制約が輸出量低下へつながり、ブレントが107.63ドルを更新、米10年債が5%を定着する。コア物価や賃金が加速し、小型・金利敏感・消費関連が同時に下落すれば、供給ショックは政策誤差を伴う成長・インフレの二重悪化へ戻る。原油が下がっても株がAIハードウエアだけに集中すれば、主張を広いリスク選好から個別反発へ狭める。
- 再評価トリガー: 最初の判定は次セッションのブレント107.63ドル、米10年債5%、上昇業種の広がり。政策の確定は9月15〜16日のFOMC。東京は9月17〜18日の日銀、英国は9月17日の英中銀。欧州の政策誤差かタカ派継続かの分岐は10月29日のECBになる。
---
制約事項
- 独2年・10年・30年債と米5年・10年・30年債は利回り水準のみで、規格化できる前日比がないため主要指標から外した。米2年債の約+7.75bpは為替総括の記述であり、市況サマリー表に前日比がない。
- 米10年債利回りは、市況サマリー表の17時02分時点4.969%を水準の参照とする。記事にはCPI後の一時4.9915%、その後4.92%、終盤4.97%という時点差がある。単一の終値としては断定していない。
- 9月FOMCの25bp利上げ確率は、記事により約85%、86%、87%、90%と分かれる。CPI総括は一時91%のあと87%。方向は前日約72%から上昇で一致する。
- ドル指数99.12はほぼ横ばいとされ、規格化できる前日比がないため主要指標から外した。
- 金現物4,363.01ドル(+1.1%)は13時40分EDTの時点値。別記事は0.8%高の4,350ドル。先物清算値は4,408.90ドルでほぼ変わらず。主要指標には載せていない。
- 日本の8月企業物価とコアCPI予想の記事は本文を取得できず、具体的な伸び率は使用していない。
- 原油・為替の終値は日本語版市況サマリー表にないため、素材内の記事本文を用いた。ブレントの日中高値109.97ドルは終値ではない。
- 参考チャートの方向レビュー記録はないため、チャート由来の方向・数値は使用していない。