【2026/09/14】原油・金利とAI期待の二重修正は、全面安ではなく選別だった
2026/09/14 NY引けベース
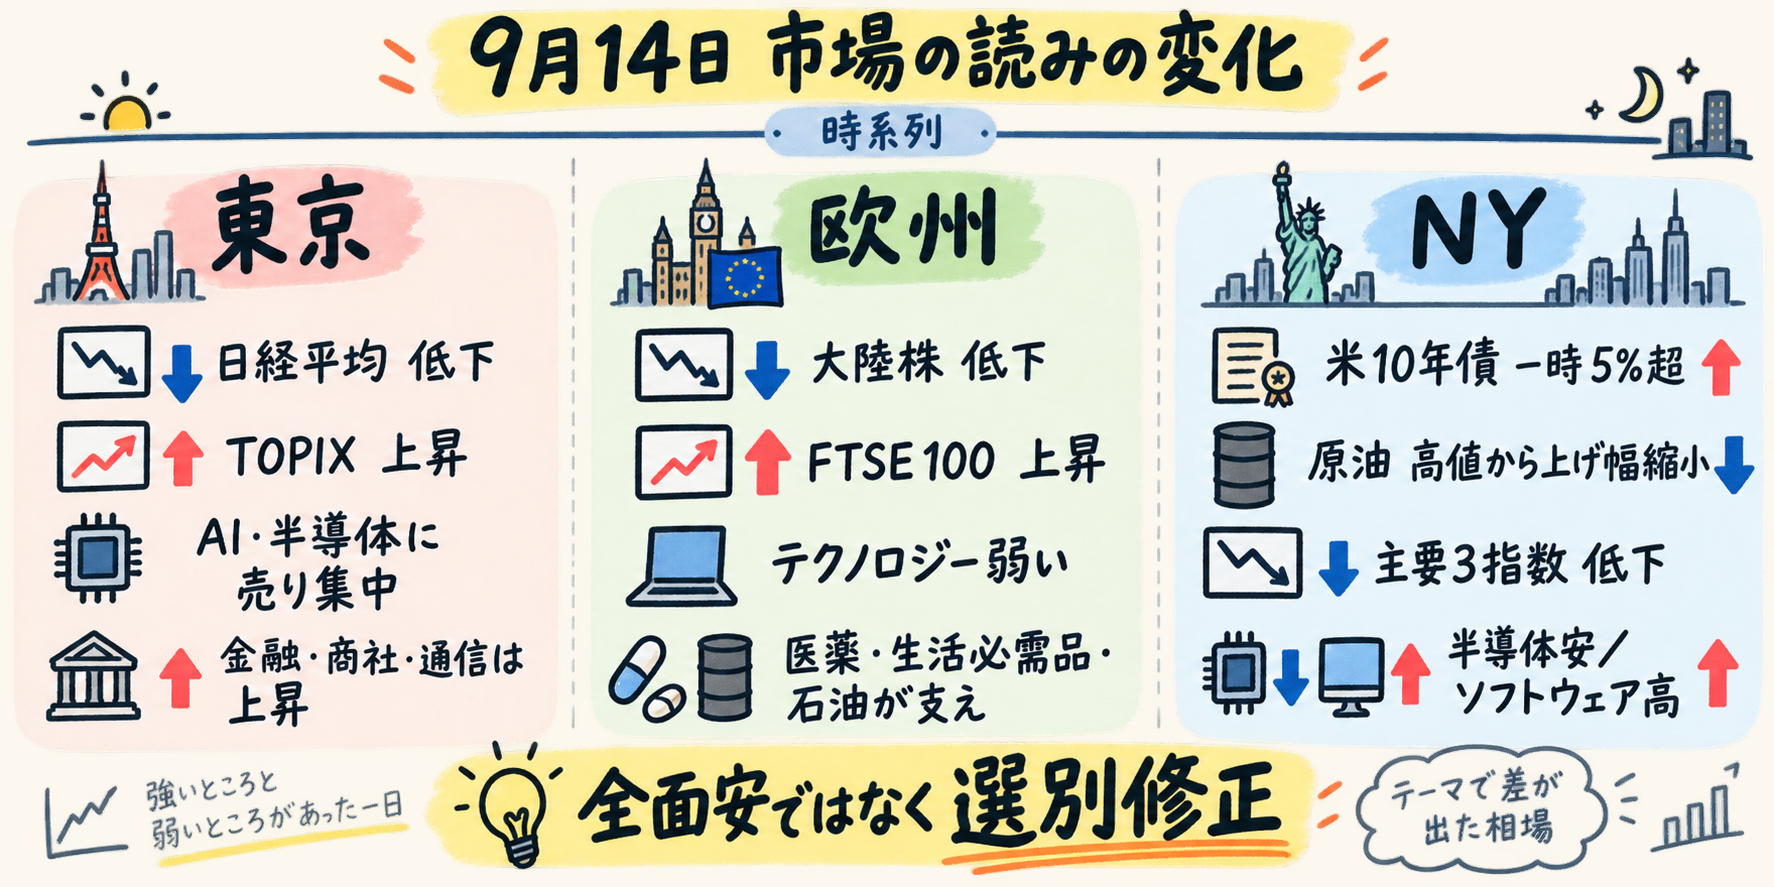
9月14日は、前日に株式を支えた二つの条件が同時に揺らいだ。ブレントは一時109.8ドルまで上がり、米10年債利回りは2023年以来初めて5%を超えた。週末のAI開発減速論は半導体に集中して売られ、日経平均とナスダックは下落した。だがTOPIXとFTSE100は上昇し、S&P500では値上がり銘柄が優勢だった。崩れたのは市場全体ではなく、長期成長期待と金利感応度の高い領域である。
今日の結論
- 昨日の論点の答え合わせ: 前日は原油反落と米10年債の5%回避が株式の逃げ道だった。14日は10年が5%を超え、欧米株は下落した。ブレント終値は105.68ドルで前日の107.63ドルを下回ったが、日中高値109.8ドルと供給経路の制約は残った。読みは全面的なリスクオフではなく、金利とAIハードウェアに集中した選別修正へ狭めた。
- 東京では日経平均が続落する一方、TOPIX、プライム、スタンダード、グロースはいずれも上昇した。軟化が目立ったのはAI・半導体関連で、金融、商社、通信など主力は買われた。
- 米国では情報技術と資本財が指数を押し下げ、11業種中8業種が下落した。一方、S&P500構成銘柄では値上がりが値下がりを1.3対1で上回り、ソフトウェアは4〜7.4%上昇した。
- ドルは主要通貨に対して上昇し、金現物は下落した。中東情勢はドルの安全資産需要を支えた一方、金は利上げ観測による保有コスト増で押された。安全資産も一塊の逃避ではなかった。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 63,492.99 | −0.81% |
| TOPIX | 4,058.21 | +0.74% |
| STOXX欧州600 | 635.99 | −0.49% |
| FTSE100 | 10,697.57 | +0.44% |
| ユーロSTOXX50 | 6,260.38 | −1.02% |
| S&P500 | 7,619.94 | −0.48% |
| ナスダック総合 | 26,186.41 | −0.56% |
| ブレント原油 | 105.68ドル | +1.0% |
| ドル円 | 154.40円 | +0.53% |
| ユーロドル | 1.15475ドル | −0.43% |
| ドル指数 | 99.41 | +0.3% |
| 金現物 | 4,295.73ドル | −1.19% |
市場の読みはどこで変わったか
1. 東京:指数の符号が割れ、悪材料は大型AI・半導体に集中した
東京開始時点で、前週金曜の米CPI上振れ、原油高、週末のAI開発減速論はすでに利用可能だった。日経平均は続落したが、TOPIXは堅調で、プライム、スタンダード、グロースも前日を上回った。金利、原油、AIという三つの悪材料が、日本株全体を一様に押し下げたわけではない。
下げを主導したのは、指数寄与度の大きい値がさ半導体とソフトバンクグループである。オープンAIのアルトマン最高経営責任者が2026年中の上場はないと言明したことが、出資先のソフトバンクグループを10%超下落させた。韓国のKOSPIも3.3%安となり、アジアの半導体集中指数が同じ方向を向いた。一方、金融、商社、通信などは買われた。利上げ観測は織り込みが進んだとの見方が多く、方向感は模様眺めに傾いた。
サウジ東西パイプライン停止の規模やヤンブー在庫が輸出の5〜7日分しかないという詳細は、東京引け後に出た。東京の値動きに帰属できるのは、日米の利上げ観測、ホルムズ海峡での攻撃激化を受けた原油高、AI開発ペース鈍化への懸念までである。日銀の中村豊明理事による供給ショック警戒は14日に報じられたが、発言自体は5月の会議記録であり、当日の新たな政策決定ではない。政策の答えは9月18日の会合に残る。
2. 欧州:大陸は金利とテクノロジーで沈み、英国はディフェンシブと原油受益が支えた
欧州では、AI関連株安と原油・国債利回り上昇が重なった。STOXX欧州600は下落し、大陸ではCAC40とユーロSTOXX50の下げが相対的に大きかった。汎欧州テクノロジー株は2.1%安、鉱業株は2.5%安だった。ソイテックは12.5%安と域内で最大の下げとなり、ASMLも大きく売られた。
英国は符号が逆だった。FTSE100は続伸し、医薬、生活必需品、飲料、石油株が指数を支えた。GSKは肺がん治療薬の試験結果を材料に上昇し、BPとシェルは原油高を受けて買われた。一方、英国債利回り上昇の影響を受けた銀行株指数と住宅建設株指数は下落した。FTSE250は反落しており、大型のディフェンシブとエネルギーが指数を押し上げ、金利敏感の中型株は弱いという内部ローテーションだった。
ECB当局者は、原油だけでなく天然ガス、電力、食品への波及を警戒した。ガス価格は当局のベースライン想定を上回り、在庫も歴史的水準を大きく下回るとされた。欧州はエネルギー輸入依存が高く、供給ショックが追加利上げ観測を通じて株価へ及ぶ経路が米国以上に直接的である。再生可能エネルギーの増加とエネルギー集約産業の縮小により、過去よりガス感応度が低い可能性は残る。10月29日の会合まで、ガスと食品、賃金への二次波及が検証軸になる。
3. NY:5%到達が逃げ道を閉じ、半導体安とソフトウェア高が並んだ
NYでは、ブレントが一時109.8ドルまで上昇したあと105.68ドルで決済した。終値の上昇率は縮小したが、米10年債利回りは一時5%を上回った。前日は原油反落と5%回避が株式の逃げ道だった。14日はそのうち少なくとも金利条件が失われた。トランプ米大統領の「イランは合意を望んでいる」との発言で原油は高値から戻したが、株価指数はマイナスで終えた。
S&P500、ナスダック、ダウはそろって下落し、SOX指数は5.9%安となった。Nvidia、Micron、Broadcom、AMDが下げを主導した。Anthropic、OpenAI、xAIの首脳が週末に示した安全リスクと開発速度への懸念は、設備投資と半導体需要へ及ぶ読みとして、指数寄与度の大きい銘柄に集中した。売買高は153億株と直近20日平均を上回り、薄い商いの流れ売りでは説明しにくい。
ただし下落の中身は一様ではない。11業種中8業種が下げた一方、値上がり銘柄は値下がりを上回り、ServiceNow、Adobe、Workdayは反発した。欧州でもソフトウェア株は5〜7.5%上昇した。AI減速がすべてのテクノロジー企業に同じ損失を与えたわけではない。ハードウェアの成長期待低下が、AIに代替されると懸念されてきたソフトウェアには相対的な再評価をもたらした可能性がある。次セッションでも半導体がソフトウェアを下回れば支持され、両者が同じ方向へ下落すればこの相対評価は外れる。
クロスマーケット分析
原油から金利へ:終値の上げ幅縮小だけでは逃げ切れなくなった
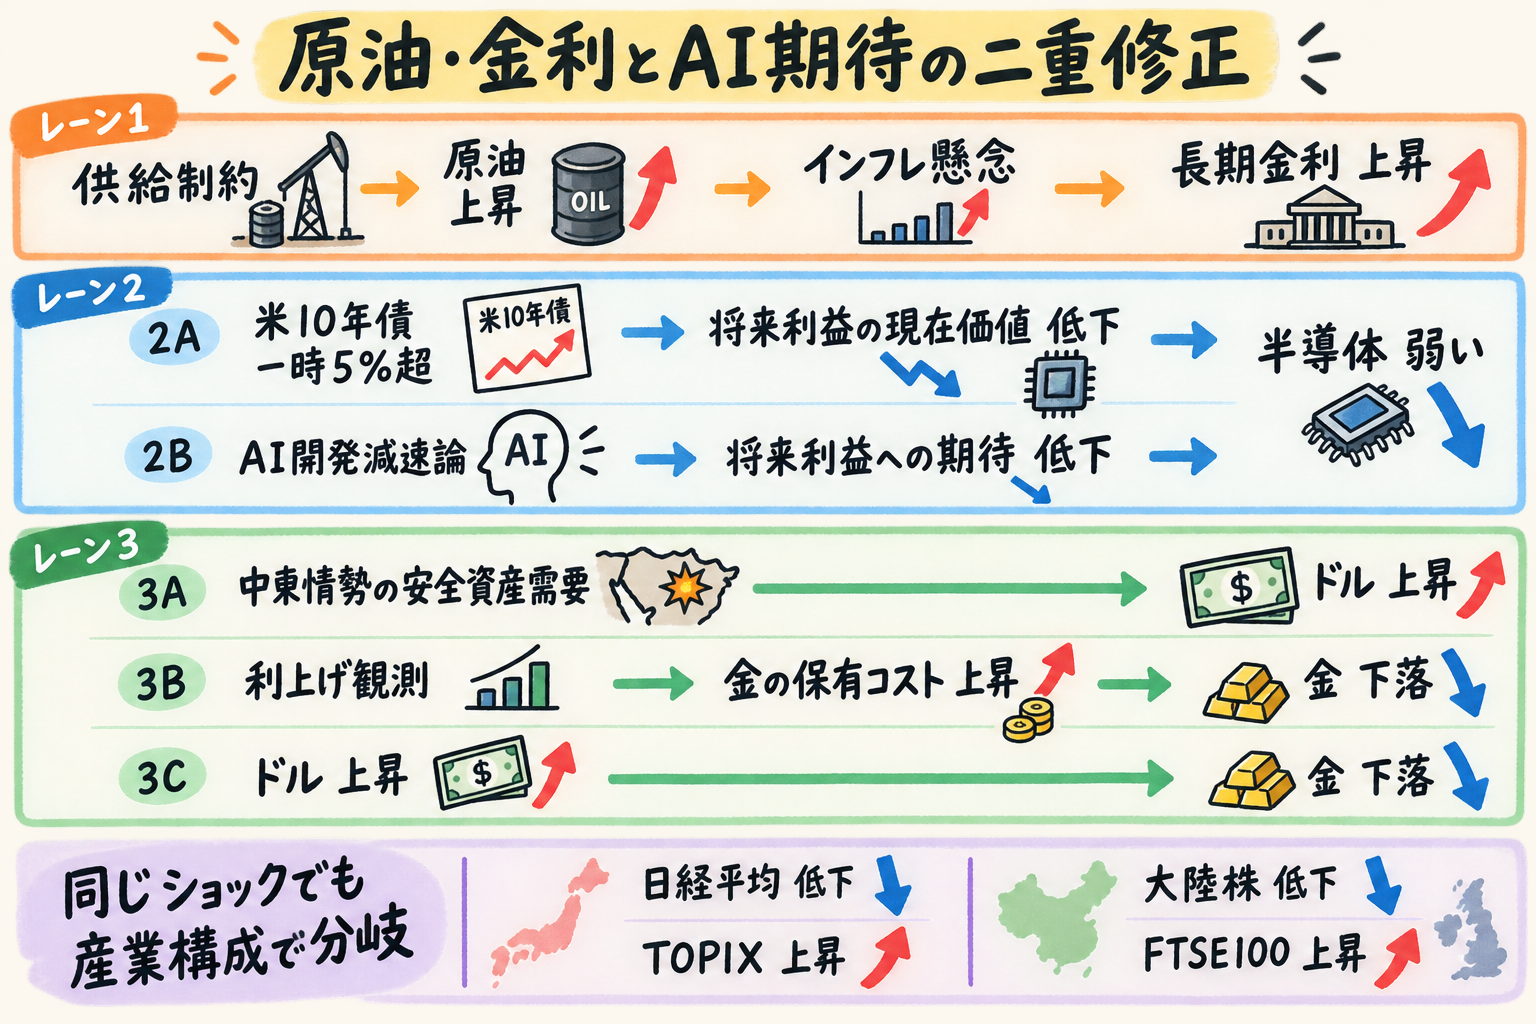
ブレントは日中高値から上げ幅を縮めたが、前日比では上昇し、米10年債は5%へ達した。独10年債利回りも2009年以来の高水準となった。前日は原油が反落すれば株式が金利上昇を吸収できた。14日は、ホルムズ海峡の通航が1日1桁へ減り、東西パイプラインが停止し、湾岸諸国とイランの協議が延期されるなか、終値だけでは消えないインフレリスクが残った。
原油の一時高値ではなく、パイプライン再開時期、海峡の通航、燃料価格が次の判定軸になる。終値が日中高値から縮んでも、輸送制約とディーゼル高が続けば、長期金利と企業コストへの圧力が残る可能性がある。通航回復と燃料価格低下が同時に起きれば、この経路は弱まる。
金利とAI:割引率と利益期待が同じ銘柄を圧迫した
米10年債の5%到達は将来利益の現在価値を下げ、AI開発減速論は将来利益そのものへの期待を弱めた。二つの経路が重なったため、半導体は広範指数を大きく下回った。ソフトバンクグループ、欧州テクノロジー、SOX指数が同じ方向を向いたのは、国籍より産業構成の問題である。
対抗仮説は、当日の株安は原油や金利による広範なリスクオフではなく、AI安全論をきっかけにした半導体固有の持ち高調整だった、という読みである。TOPIXとFTSE100の上昇、S&P500内部の値上がり銘柄優位、米欧ソフトウェア株の上昇はこの別解を支える。ただし10年債の5%到達、独国債の高水準、ドル高、金安、銀行・住宅建設株の下落は、AI固有要因だけでは説明できない。主軸は原油・金利とAI期待の二重修正であり、その結果が市場全体の投げ売りではなく、長期成長期待と金利感応度の高い領域へ集中したと読む。
ドル高・金安:安全資産は一塊では動かなかった
中東情勢が悪化した局面でも、金は1カ月超ぶりの安値圏へ下落し、ドルは対ユーロ、対円、対スイスフランで上昇した。ドルは、中東情勢が安全資産需要を支える向きと、原油高とインフレ指標が利上げ観測を高める向きの双方で買われた。金はインフレヘッジとして意識されやすい局面でも、利上げ観測が無利息資産の保有コストを押し上げ、ドル高が他通貨建て保有を割高にした。
FOMC後にドル高と金安が続けば、金利要因が金を抑えた当日の組み合わせを支持する。利上げ後に長期金利とドルが低下し、金が反発すれば、事前織り込みの解消へ読み替える。ドルは対円でも上昇しており、日銀利上げ観測だけでは円高を維持できなかった。
地域差:指数の国籍より、半導体・エネルギー・ディフェンシブの比率が符号を分けた
日経平均安とTOPIX高、STOXX欧州600安とFTSE100高は、同じマクロショックでも産業構成で符号が分かれることを示した。半導体比率の高い指数は劣後し、エネルギー、医薬、生活必需品、国内金融の比率が高い指数は耐えた。
次セッションでも、半導体比率の高い指数が劣後し、エネルギー・医薬・生活必需品比率の高い指数が上回れば、産業構成による分岐を支持する。地域を問わず金融、生活必需品、通信、エネルギー、ソフトウェアまで下落し、S&P500の値下がり銘柄が優勢になれば、選別から全面的なリスクオフへ移ったと判断する。
資産別の意味
指数の符号より、原油・金利とAI期待がどこに集中したかが当日の読みを支えている。
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 日本株 | 日経平均安、TOPIX高 | 日米利上げ観測、原油高、AI減速論。半導体とソフトバンクグループが日経平均を押し下げ | 金融・商社・通信は買い。業種別騰落率は素材にない |
| 欧州株 | 大陸安、FTSE100高 | AI株安、原油・国債利回り上昇。英国は医薬・生活必需品・石油 | 汎欧州テック2.1%安。英FTSE350テックは4.25%高で対象が異なる |
| 米株 | 主要3指数安。内部は値上がり優勢 | 米10年5%到達、AI減速論。半導体が主導 | SOXは水準なし。ソフトウェアは反発。売買高は平均超 |
| 米金利 | 10年は一時5%超 | 原油高、インフレ、FOMCの信認、財政・国債供給 | 終値と前日比は素材にない |
| 欧州金利 | 独10年は高水準 | 原油・ガス高と追加利上げ観測 | 前日比なし。2009年以来の水準との記述 |
| ドル | 主要通貨に対して上昇 | 中東情勢の安全資産需要、原油高、利上げ観測 | ドル円は154.40円と154.355円が併存 |
| 金 | 下落 | 利上げ観測による保有コスト増。ドル高 | 13:30 EDTは4,312.59ドル。後刻総括は4,295.73ドル |
| 原油 | 高値から縮小しつつ上昇決済 | 東西パイプライン停止、ホルムズ通航減、協議延期 | 一時109.8ドル。終値は105.68ドル |
| ソフトウェア | 米欧とも上昇 | AI代替圧力の後退という再評価 | 設備投資削減の確認はない |
明日のWatch points
最重要
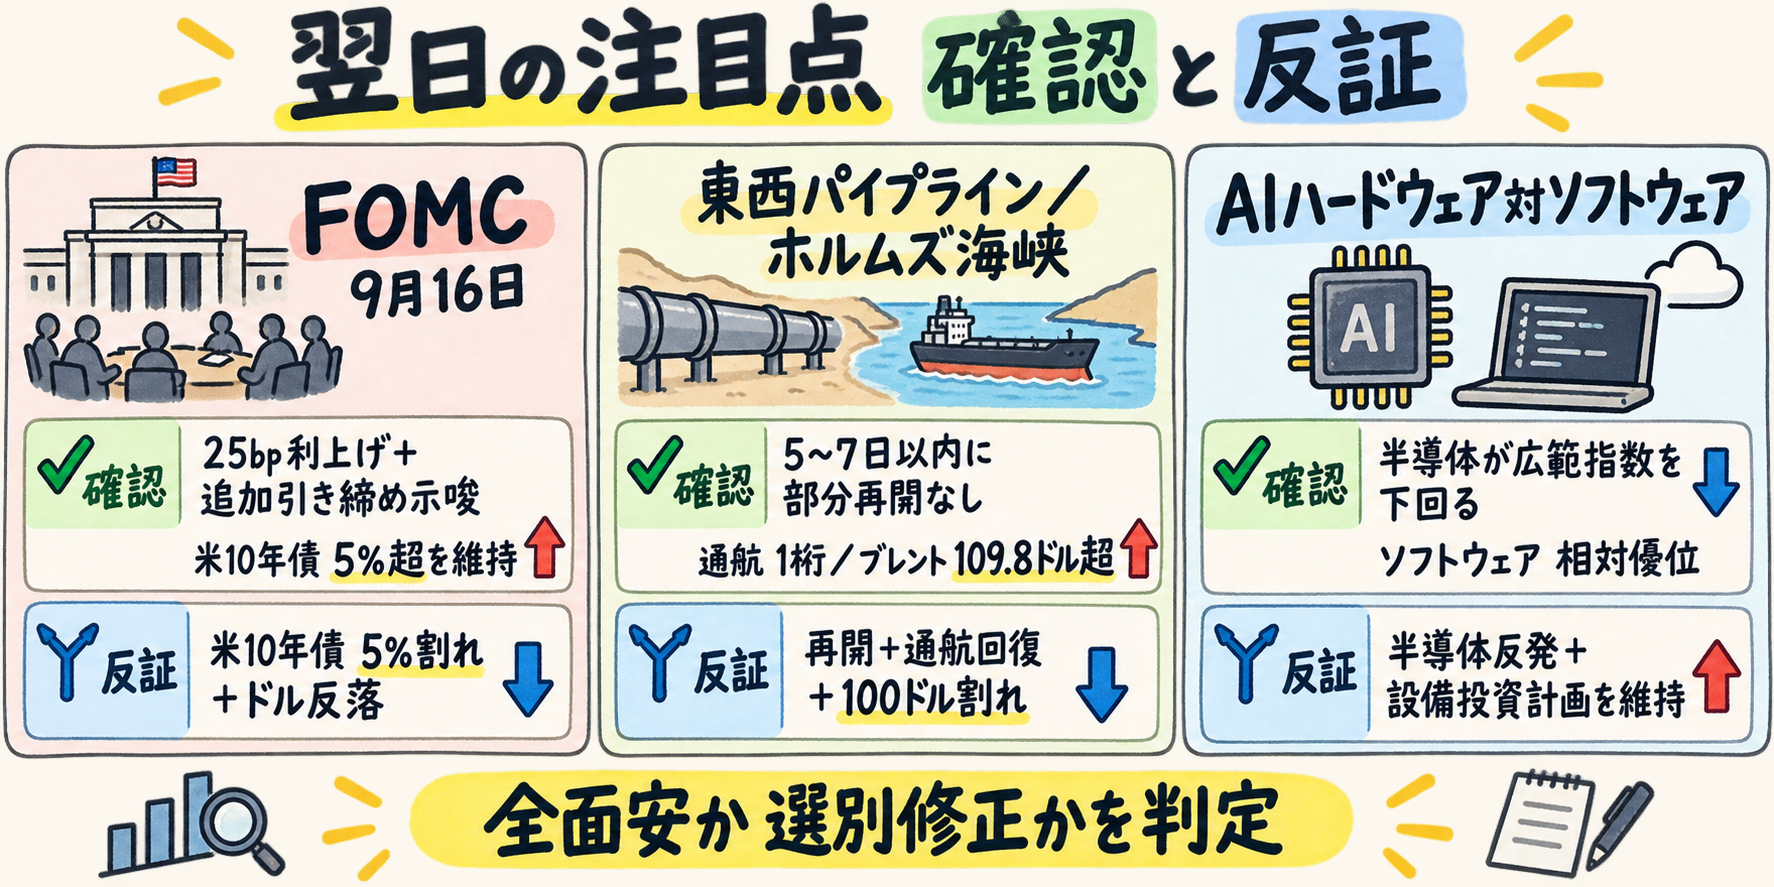
- 連邦公開市場委員会(9月16日、声明・経済見通し・ウォーシュ議長会見): 25bp利上げに追加引き締め示唆が伴い、米10年債が5%を上回ったままなら、原油から政策・長期金利への経路を支持する。利上げ後に10年債が5%を下回り、ドルも反落すれば事前織り込みの解消を示す。据え置きで長期金利が上昇すれば、信認とタームプレミアムの問題を主軸へ引き上げる。
- サウジ東西パイプラインとホルムズ海峡: 次セッションから5〜7日以内に部分再開がなく、通航が1桁、ブレントが109.8ドルを上回れば供給ショック再加速を確認する。再開、通航回復、100ドル割れがそろえば弱まる。
その他
- AIハードウェア対ソフトウェア: 次セッションから今週、SOX、Nvidia、ソフトバンクグループが広範指数を下回り、ソフトウェアが相対優位を保てば選別修正を支持する。半導体が反発し、設備投資計画も維持されれば一時的な見出し反応と判断する。
- 米10年債の定着水準: 5.021%超で定着すれば2002年以来の領域を試す経路を支持する。5%を下回り4.81%方向へ低下すれば、節目突破は不発だったと判断する。
- 米株の内部の広がり: S&P500で値下がり銘柄が優勢となり、ディフェンシブも下落すれば全面的リスクオフへ読み替える。値上がり銘柄優位とソフトウェア高が続けば選別修正を維持する。
- 中国8月主要指標(9月15日): 鉱工業生産、小売売上高、投資、住宅価格が融資低迷と整合すれば、原油高に対する需要破壊の可能性を強める。内需指標が上振れればアジアの現物需要を支える。
- イングランド銀行会合(9月17日): 据え置きでも11月利上げを強く示唆し、英国債利回りとポンドが上昇すれば原油から政策への波及を支持する。慎重な投票結果と利回り低下なら弱まる。
- 台湾中銀(9月17日): 米利上げ後も政策金利2%を維持すれば、アジア中銀の追随は自動的でない。2.125%へ引き上げれば波及を支持する。
- 日銀会合(9月18日): 25bp利上げ、追加引き締め示唆、円高、銀行株優位がそろえば日本の金利選別を支持する。据え置きまたは慎重姿勢で半導体が反発すれば、東京の下げをAI固有要因へ狭める。
- 米中のAI協議と首脳会談(9月24日): トランプ氏はAI安全論を否定し、下院議長は今週または来週初めのAI経営者面会を見込む。規制強化と開発維持のどちらが前面に出るかが、半導体とソフトウェアの分岐を延長するかを左右する。
- ECB(10月29日): ガス・食品・賃金の上昇と追加利上げがそろえば供給ショックの二次波及を支持する。ガス低下、基調物価鈍化、据え置きなら弱まる。
- AI信用市場: AI関連企業の社債スプレッド拡大と株安がそろえば、株式だけでなく資金調達構造の修正へ進んだと判断する。スプレッド安定と設備投資維持なら弱まる。
- 米消費者・住宅: 長期金利の高止まりが続き、消費指標や住宅指標が悪化すれば、イールドカーブが示した成長警告を支持する。金利低下と需要指標の反発なら弱まる。
- EUガス在庫: 新しい在庫率が歴史的平均との差を拡大すれば冬季インフレリスクを強める。注入進展とガス価格低下がそろえば弱める。
先行きシナリオ
- ベースケース: 9月FOMCは25bp利上げへ傾き、原油は100ドル台を維持する。株式は全面安ではなく、半導体と金利敏感株が劣後し、エネルギー、医薬、生活必需品、ソフトウェアが相対的に耐える選別が続く。長期金利が5%近辺で高止まれば、指数の回復も業種の入れ替えを伴う。
- 上振れ・緩和ケース: パイプラインが部分再開し、ホルムズ海峡の通航が回復、ブレントが100ドルを割れ、FOMC後に米10年債が5%を下回る。半導体が広範指数を取り戻し、ソフトウェア優位が解消すれば、二重修正は一時的だったと判断する。
- 下振れケース: 通航が1桁のまま、ブレントが109.8ドルを更新し、米10年債が5.021%超で定着する。金融、生活必需品、通信、エネルギー、ソフトウェアまで下落し、値下がり銘柄が優勢になれば、選別修正から全面的なリスクオフへ移る。AI企業の設備投資計画が下方修正されれば、ハードウェアの成長期待低下が確認される。
- 再評価トリガー: 最初の判定は9月16日のFOMCと、その直後の米10年債5%、ドル、金の組み合わせ。供給面は東西パイプラインの5〜7日とホルムズ海峡の通航。株式の内部はSOX対ソフトウェア、S&P500の騰落銘柄比。東京は9月18日の日銀、英国は9月17日の英中銀。欧州の二次波及は10月29日のECBが分岐点になる。
---
制約事項
- NYの日本語版市況サマリー記事はなく、米株、米金利、原油、為替、金は素材内の各記事値を用いた。
- 独2年・10年・30年債は利回り水準のみで、規格化できる前日比がないため主要指標から外した。米10年債は一時5%超という日中観測のみで、終値と前日比はない。
- 9月FOMCの25bp利上げ確率は、記事により約86%、88.5%、90%、93%と分かれる。方向は利上げ織り込み上昇で一致するが、単一の確率としては断定していない。
- ブレントは欧州時間に107.81ドル、NY時間に一時109.8ドル、決済105.68ドルと採取時点が異なる。主要指標は決済値を用いた。
- 金現物は13時30分EDT時点4,312.59ドル・0.8%安と、後刻の世界市場総括4,295.73ドル・1.19%安がある。主要指標は後刻の値を用いた。
- ドル円は世界市場総括の154.40円・+0.53%と、ドル相場記事の154.355円・+0.5%が併存する。主要指標は総括値を用いた。
- SOX指数は前日比−5.9%のみで水準がなく、主要指標には載せていない。
- 英FTSE350テクノロジー指数は4.25%高、汎欧州テクノロジー指数は2.1%安。対象指数が異なる。
- ドル指数99.41・+0.3%はドル相場記事の観測値で、日本語版市況サマリー表にはない。
- 参考チャートの方向レビュー記録はないため、チャート由来の方向・数値は使用していない。