【2026/09/15】原油供給ショックが利上げ・長期金利へ波及、AI懸念を重ねた広い株安
2026/09/15 NY引けベース
9月15日は、サウジの輸出経路停止と中東の供給不安が原油高を通じてインフレ・利上げ観測・長期金利上昇へ波及した。米欧株はエネルギー株を除いて下げが広がり、ドル高・金安も同じ経路を示した。AI開発の減速論は半導体の重しとして残ったが、株式市場の中心はAI固有の評価修正から、原油を起点とする金利再上昇へ移った。
今日の結論
- 昨日の論点の答え合わせ: 米10年債が5%を超える場面を作り、米株の下落と値下がり銘柄の広がりが確認された。サウジの供給経路、FOMC、AIハードウェアとソフトウェアの分岐は、次のセッションへ持ち越した。
- サウジの東西パイプライン停止に加え、ヤンブーの積み出し停止と欧州向け原油カーゴの一部取消が伝わった。原油高は先物だけでなく、数週間先の現物調達不安へ広がっている。
- 欧州ではSTOXX600が3カ月ぶりの安値となり、銀行・金融サービスが下落する一方、エネルギー株は上昇した。8月の物価統計と成長見通しの引き下げは以前からの物価・成長圧力を示しており、9月15日の追加的な輸出制約の結果とは切り分けて読む必要がある。
- NYでは3指数が下落し、NYSEの値下がり銘柄は値上がりの2.56倍となった。エネルギー株だけが上昇し、原油高と米10年債の5%超えが株式全体のリスク許容度を押し下げた。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| STOXX欧州600 | 634.18 | −0.3% |
| FTSE100 | 10,658.13 | −0.4% |
| S&P500 | 7,585.73 | −0.45% |
| ナスダック総合 | 25,981.57 | −0.78% |
| NYダウ | 52,093.11 | −0.63% |
| ブレント原油 | 108.75ドル | +2.9% |
| WTI原油 | 105.83ドル | +4.38% |
市場の読みはどこで変わったか
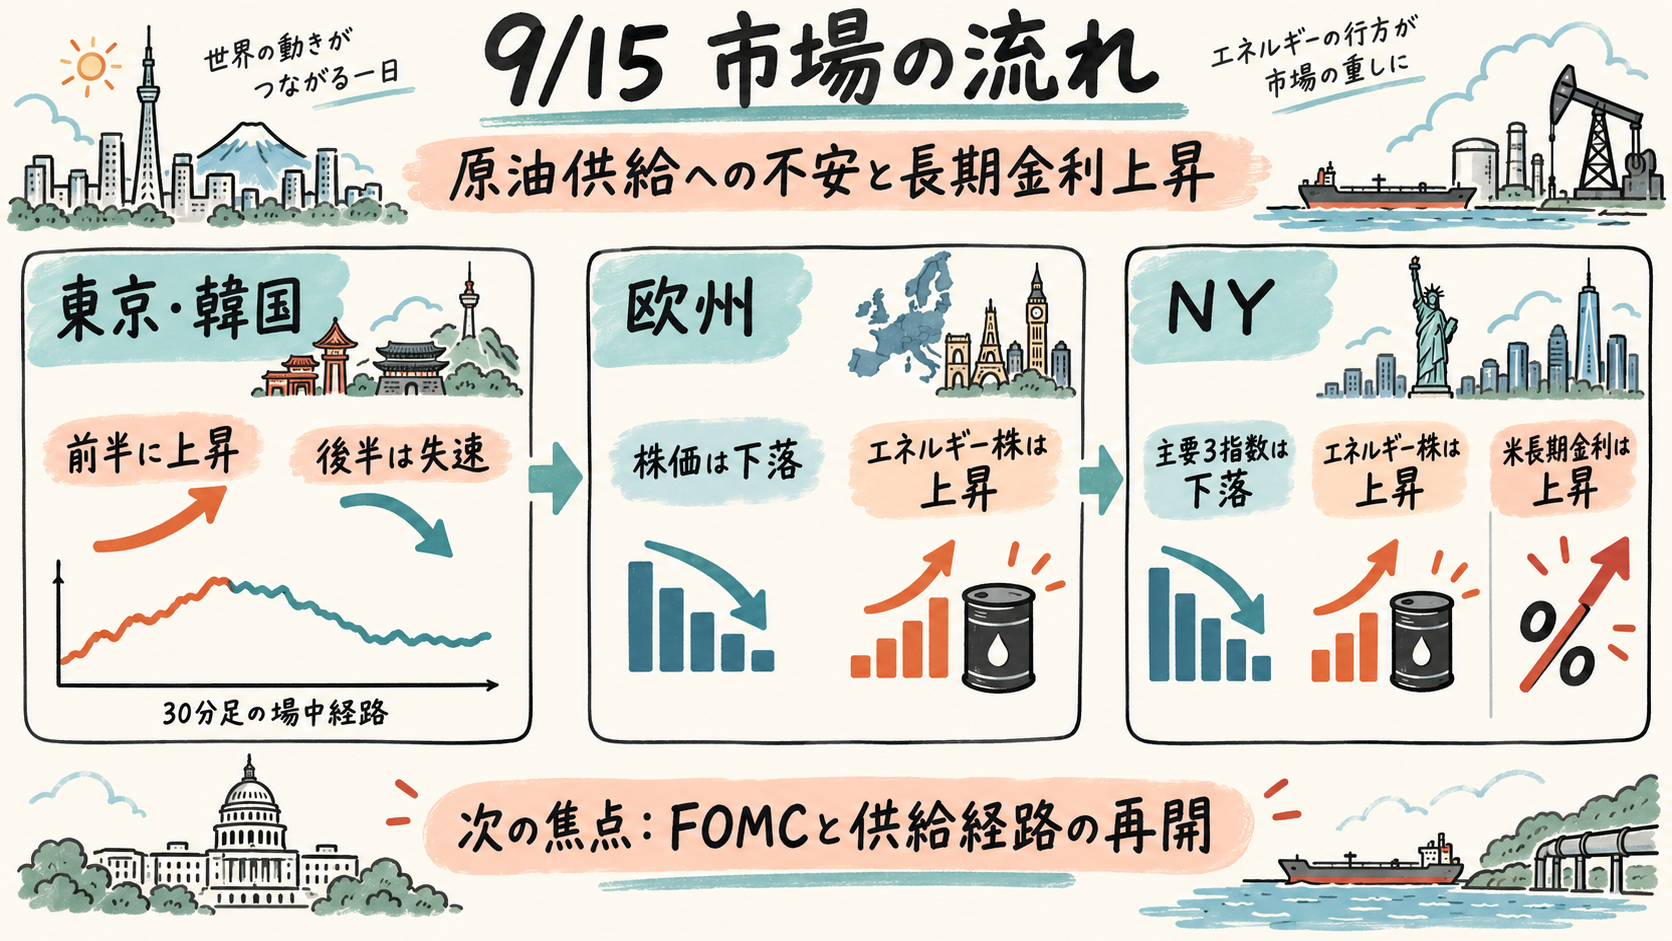
1. 東京:当日の確定終値・業種別反応は未確認、場中経路だけを記録
今回確認できた材料には、当日の東京株式の確定終値・前日比と業種別反応がない。日本語版の確定値表も取得できなかったため、日経平均とTOPIXの終値や、AI・半導体と金融への業種別波及は判断できない。一方、2026年9月15日付の地域市場データの30分足(場中時刻は現地時間)では、日経平均は前半に上昇後、後半に失速し、KOSPIも前半に上昇後、後半に失速した。これは場中経路の定性的な記録であり、日次終値や前日比を示すものではない。
海外では原油高、米長期金利上昇、AI開発速度への警戒が同時に進んでいる。東京でこの三つの材料が一方向に織り込まれたのか、指数寄与度の大きい銘柄だけに集中したのかは、次の日本株の終値と業種別反応で初めて判定できる。
日銀会合も結果前であり、円と日本株の組み合わせは未確定である。円高と金融株優位が同時に現れるなら国内金利の影響を読みやすくなるが、円安が続けば米金利とドルの波及を優先して読む必要がある。
2. 欧州:物価と成長の二重圧力が、エネルギーと金融の差になった
欧州株は下落し、原油高と債券利回り上昇が同時に観測された。STOXX600は634.18で0.3%安となり、銀行は0.9%、金融サービスは1.9%下落した。一方、エネルギー株は1.3%上昇した。英国のFTSE100も10,658.13で0.4%安となった。銀行株の下落については、記事が挙げた米銀の投資銀行手数料への警告もあり、金利上昇だけに帰属させない。
8月の物価統計は、以前から続くエネルギー高と物価圧力の背景を示す。ドイツの卸売物価は8月に前年比6.8%上昇し、石油製品は36.1%上昇した。フランスのユーロ圏基準のインフレ率は2.6%で7月の2.4%から加速し、スペインは4.6%で7月の3.9%を上回った。これらは9月15日に明らかになった追加的な輸出制約の結果や持続性を実証するものではない。
同時に、フランス中銀は2026年の成長率見通しを0.4%へ引き下げた。エネルギー価格、公的財政、地政学を背景に消費と企業投資が慎重になっているためである。物価を抑えるための金利が需要をさらに圧迫する経路は意識されやすいが、8月統計と中銀見通しは既存の物価・成長圧力の背景であり、9月15日の追加的な輸出制約の結果や持続性を示す証拠ではない。
3. NY:原油高と5%の長期金利が、AI懸念を広い株安へ重ねた
NYではダウが52,093.11で0.63%安、S&P500が7,585.73で0.45%安、ナスダックが25,981.57で0.78%安となった。NYSEでは値下がり銘柄が値上がり銘柄の2.56倍、ナスダックでも2.33倍となった。エネルギー株が2.3%上昇したほかは、消費関連や通信サービスなど多くのセクターが下落した。
ブレントは108.75ドル、WTIは105.83ドルで決済し、いずれも5月19日以来の高値となった。米10年債は日中5.041%まで上昇し、別の総括では5%へ4.5bp上昇したとされた。原油供給の不安が物価と利上げ観測を通じて長期金利へ伝わり、株式の買い手を後退させたという読みが、当日の資産の並びを最もよく説明する。
AIの警戒材料も消えていない。週末には大手AI研究会社の首脳らが開発速度と安全性を論じ、半導体指数は前日の急落後も0.4%の小反発にとどまった。一方、AIエージェント企業Factoryは2億ドルを調達し、評価額を50億ドルへ引き上げた。警戒と資金流入が併存するため、原油と長期金利が低下した後も半導体だけが弱いかどうかが、AI固有の調整を切り分ける。
クロスマーケット分析
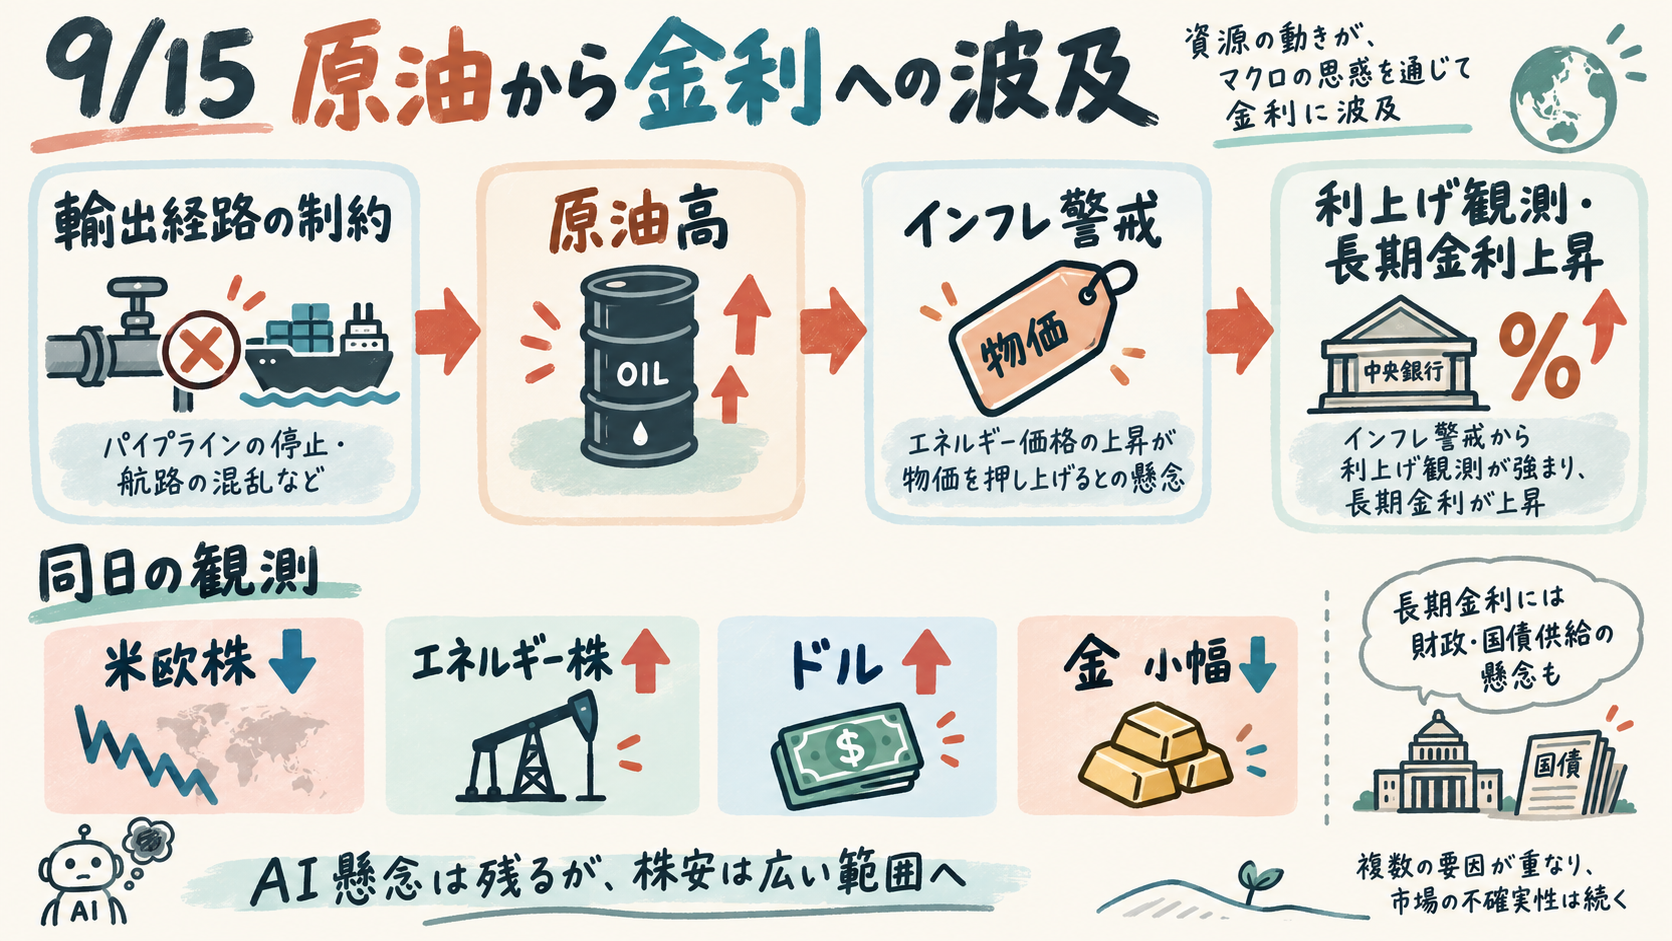
供給経路から原油、インフレ、金利へ
東西パイプラインの停止に続き、ヤンブーの積み出し停止と欧州向けカーゴの一部取消が伝わった。リビアでも3油田の操業停止が発生し、追加停止なら不可抗力宣言の可能性が示された。東西パイプラインが日量400万〜500万バレル、世界供給の4〜5%相当を運んでいたという説明から、原油高は中東情勢の見出しではなく、輸出能力の制約として読まれた。
その結果、原油は米10年債とFOMC観測を動かす政策材料になった。米エネルギー長官はパイプラインが数日で再開するとの見方を示したが、関係者の中には修理に5〜6週間かかる可能性を挙げる声もある。再開時期のばらつきが、原油と長期金利の持続性を不確実にしている。
長期金利からドル、金へ
米10年債が5%を上回る場面を作るなか、NY引け後の総括記事はドル指数99.65への上昇、ドル円155.11円、ユーロドル1.1539ドルへの下落を報じた。これらは総括記事の観測値であり、記事の公表時刻を相場の観測時刻や確定終値とはみなしていない。原油高がインフレと利上げ観測を強め、株式の弱さがドルの相対的な需要を支えた形である。
NY引け後の総括記事は金現物が4,295.52ドルへ小幅下落したと報じた。これは総括記事の観測値で、記事の公表時刻を相場の観測時刻や確定終値とはみなしていない。地政学リスクが高まっても、米国債利回りとドルが同時に上昇する局面では、無利息資産としての金の相対的な魅力が抑えられる。FOMC後に長期金利とドルが下がり、金が反発するかがこの読みの判定点になる。
AI安全論から半導体、電力投資へ
AIの開発を抑えるべきだという警告は、チップ、クラウド、データセンターの設備投資が鈍る可能性を通じて半導体の評価を圧迫する。ただし、既存受注や推論需要、米中の技術競争は投資を支える可能性がある。Factoryの大型調達や、AIの電力需要に対応する米国の原子力・送電網投資は、開発速度への懸念と投資継続が同じ市場に存在することを示す。
したがって、9月15日の株安全体をAIだけで説明するのは難しい。原油・金利の反落後にも半導体が広範指数を下回ればAI固有の評価修正が前面に出る。半導体が同時に反発し、エネルギー以外の株式も戻れば、当日はマクロ要因が主導した一時的な調整と読みやすい。
欧州の物価と金融株
欧州では、原油高が物価を押し上げ、債券利回りが上昇するなかで銀行・金融サービス株が下落し、エネルギー株には追い風となった。STOXX600の下落、銀行・金融サービスの下げ、エネルギー株の上昇は同時に観測された。銀行株の具体的な重しとして記事が挙げたのは、米銀幹部による投資銀行手数料への警告であり、金利上昇だけに帰属させない。
銀行株には米銀の投資銀行手数料への個別懸念も加わっている。従って金融株の下落を供給ショックだけに帰属させず、英中銀会合後の債券利回りとポンド、欧州の物価・賃金の組み合わせで二次波及を見直す。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 米国株・欧州株 | 下落 | 原油高、長期金利上昇、利上げ観測 | エネルギー株は上昇し、下落は一様ではない |
| 原油・燃料 | 上昇 | ヤンブー停止、欧州向けカーゴ取消、リビア油田停止 | ディーゼル先物とディーゼル・クラックは過去最高で引けた |
| 米10年債利回り | 上昇 | 原油インフレ、FOMC観測、財政・国債供給への懸念 | 5.041%は日中高値で、終値ではない |
| ドル | 上昇 | 利回り上昇、利上げ観測、株安による相対需要 | ドル円は155.11円、ドル指数は99.65 |
| 金 | 小幅下落 | ドル高と利回り上昇による保有コスト | NY引け後の総括記事の観測値。13時45分EDTの別記事では4,293.29ドルで、記事の公表時刻を観測時刻とはみなさない |
| AI関連 | 半導体に警戒、投資資金は継続 | 開発速度・安全性への懸念と企業調達の併存 | 広範なソフトウェア指数の比較材料はない |
明日のWatch points
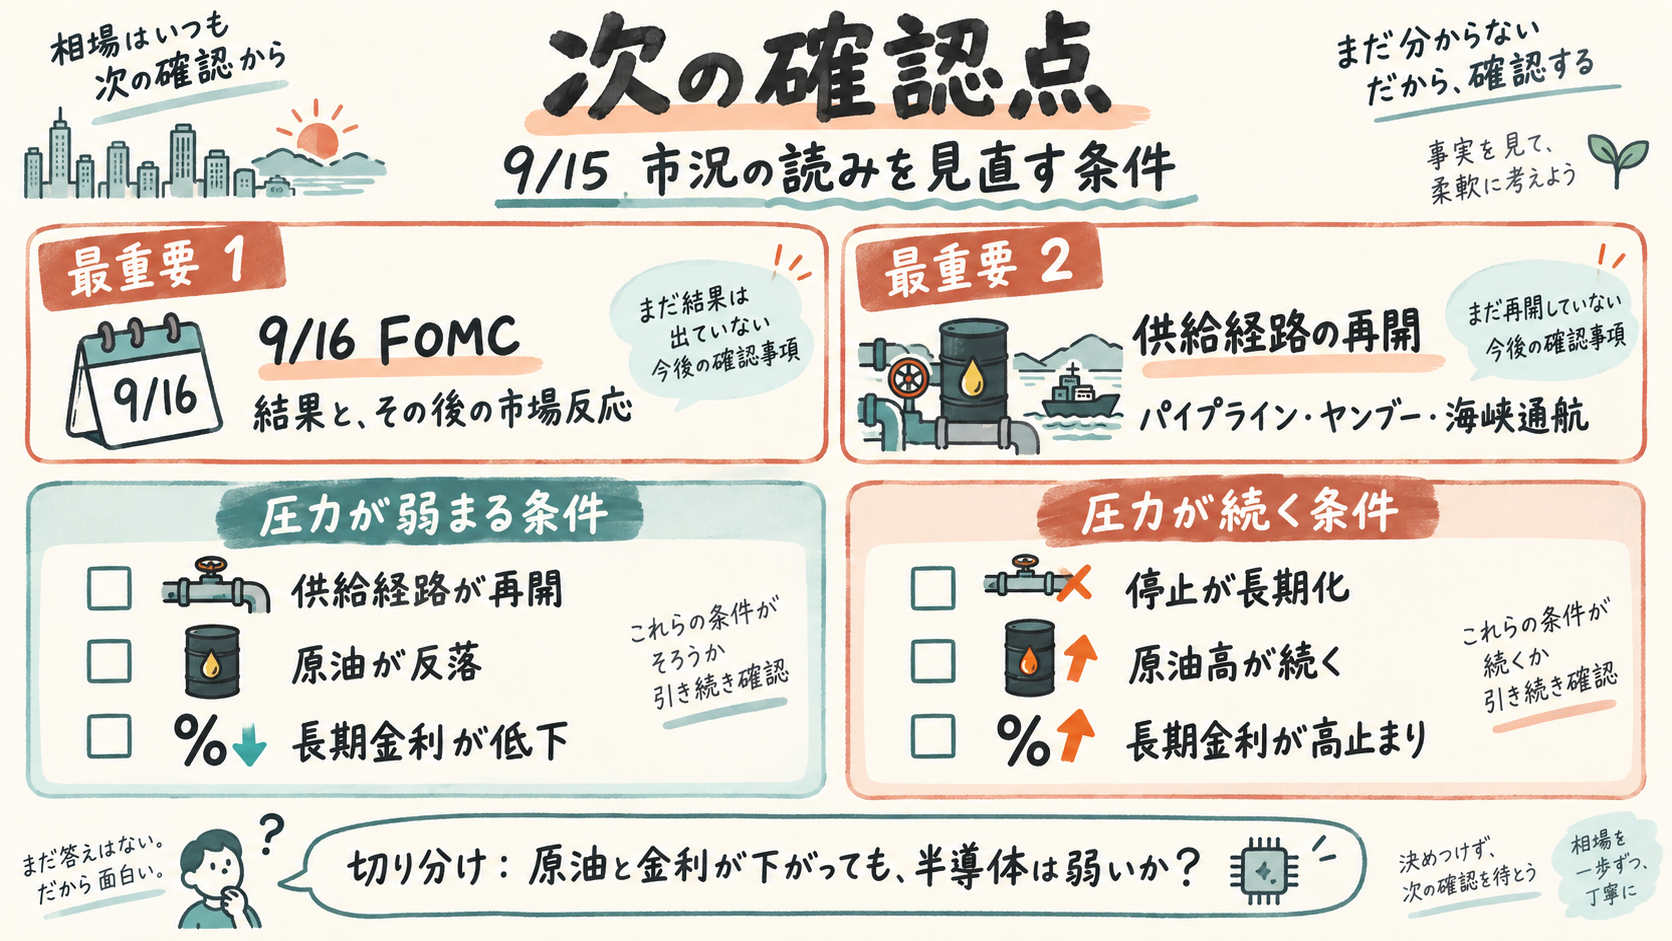
最重要
- FOMC(9月16日、声明・経済見通し・議長会見): 25bp利上げに加えて引き締め継続が示され、米10年債が5%を上回ったままドル高・金安が続けば、原油から政策・長期金利への波及を支持する。利上げ後に10年債が5%を下回り、ドルが反落して金が反発すれば、事前織り込みの解消と読む。
- サウジ東西パイプライン、ヤンブー、ホルムズ海峡(次の数日): 数日内に再開し、欧州向けカーゴが戻り、通航が回復すれば供給ショックは弱まる。停止が長引き、ブレントが108.75ドルを上回る状態とディーゼル高が続けば、原油起点の金利リスクを引き上げる。リビアの追加停止や不可抗力宣言も同じ方向の材料となる。
その他
- イングランド銀行会合(9月17日): 据え置きでも原油高を受けた将来の引き締め姿勢が示され、英国債利回りとポンドが上昇すれば、欧州の物価・成長の二重圧力を支持する。慎重な声明と利回り低下なら弱まる。
- 日銀会合(今週): 結果と円・日本株の反応を確認する。利上げ・追加引き締めと円高が同時に起きればアジアの金利経路を強め、据え置きと円安継続なら米金利・ドル要因を残す。
- AIハードウェアと広範株(次セッションから今週): 原油と米10年債が低下しても半導体が広範指数を下回れば、AI固有の評価修正へ読み替える。資金調達・設備投資が維持され半導体が反発すれば、当日のAI懸念は一時的とみる。
- 米中の財務相協議(今週末)と9月24日予定の首脳会談: 対イラン制裁・金融リンクとAI競争の扱いを見る。緊張緩和と原油下落が同時に出れば供給ショックは弱まり、会談確認が進まず制裁・供給制約が続けばリスクは残る。
- 中国8月主要指標・台湾中銀(今週): 中国の生産・小売・投資・住宅が弱ければ原油高による需要破壊を支持し、内需が上振れすれば供給要因を優先する。台湾中銀の利上げはアジアの金利追随、据え置きは政策の自律性を示す。
先行きシナリオ
- ベースケース: FOMC結果とパイプライン再開を待つ間、原油の高値圏と長期金利の上昇が株式の上値を抑える。エネルギー株が相対的に耐え、半導体・消費・金融など金利や需要に敏感な領域が不安定になる選別的な調整が続く。
- 上振れ・緩和ケース: パイプラインとヤンブーが数日内に再開し、欧州向けカーゴの取消が収まり、FOMC後に米10年債が5%を下回る。ブレントが108.75ドルを下回り、ドル安・金反発・株式の騰落改善がそろえば、原油起点の二重圧力は後退する。
- 下振れケース: 修理が数週間に及び、カーゴ取消やリビアの停止が広がる。物理カーゴが130ドルを超える状態、ブレントが108.75ドルを上回る状態、米10年債5%超えが重なり、エネルギー株でも下落が広がれば、選別的な調整から全面的なリスク回避へ移る。
- 再評価トリガー: 最初の分岐は9月16日のFOMCと、その後の米10年債5%、ドル、金の組み合わせである。次にパイプライン・ヤンブーの再開、ホルムズ海峡の通航、ディーゼル高を確認する。原油と金利が反落しても半導体だけが弱ければAI固有の読みを強め、半導体と広範株が同時に戻ればマクロ主導の一時調整へ戻す。
---
制約事項
- 東京の確定終値・前日比と業種別反応は本文で確認できないため、主要指標にも載せていない。
- 米10年債の5.041%は日中高値で、別記事の5%・4.5bp上昇は総括値であり、終値ではない。NY引け後の総括記事が報じたドル・金の数値は観測値として扱い、記事の公表時刻を相場の観測時刻とはみなしていない。金現物は4,295.52ドルと、13時45分EDT時点の4,293.29ドルがあり、採取時点が異なるため一つの値に統合していない。
- FOMC、英中銀、日銀の結果は9月15日時点で未公表である。利上げ観測は翌日の判定材料として記し、結果を当日の値動きへ帰属していない。